Domain inliner-skates.de kaufen?
Wir ziehen mit dem Projekt
inliner-skates.de um.
Sind Sie am Kauf der Domain
inliner-skates.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inliner-skates.de kaufen?
Was sind typische Aufwendungen im Rahmen einer Unternehmensgründung?
Typische Aufwendungen im Rahmen einer Unternehmensgründung sind Kosten für die Geschäftsidee, wie z.B. Produktentwicklung oder Marktforschung, sowie für die Gründung selbst, wie z.B. Notarkosten oder Eintragungsgebühren. Weitere Ausgaben entstehen für die Einrichtung von Büroräumen, die Anschaffung von Equipment und die Einstellung von Mitarbeitern. Es ist wichtig, alle Kosten sorgfältig zu planen und zu budgetieren, um finanzielle Engpässe zu vermeiden. **
Roller Skates oder Inliner?
Das hängt von persönlichen Vorlieben und dem gewünschten Fahrstil ab. Roller Skates bieten mehr Stabilität und sind gut für Tricks und Tanz geeignet. Inliner sind schneller und bieten eine glattere Fahrt, sind aber weniger stabil und weniger geeignet für Tricks. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung, Taschenbuch von Martin Reich, Peter Lang GmbH, InternationalerNeutrale Aufwendungen Und Deren Berücksichtigung Im Rahmen Der Entgeltregulierung, Taschenbuch Von Martin Reich, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-53650-6, Seitenanzahl: 16048,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb von Anteilen und die steuerliche Berücksichtigung der Aufwendungen im Rahmen einer Due Diligence bei erfolgreichem und erfolglosemDer Erwerb Von Anteilen Und Die Steuerliche Berücksichtigung Der Aufwendungen Im Rahmen Einer Due Diligence Bei Erfolgreichem Und Erfolglosem Anteilserwerb, Taschenbuch Von Victoria Landmann, Grin, 978-3-346-15167-4, Seitenanzahl: 14429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inliner Inline Skates Hockeyskates, SpeedskatesDie Inliner NA1060S Nils Extreme dienen zu schnellen Fahrten. Sie wurden so konzipiert, dass sie die beste Wendigkeit, Präzision der Bewegung und Stabilität während der Slaloms gewährleisten. Der leichte und zugleich strapazierfähige Schuh, Schnürung,160,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Aufwendungen, die im Rahmen der Unternehmensführung anfallen können?
Typische Aufwendungen, die im Rahmen der Unternehmensführung anfallen können, sind beispielsweise Personalkosten, Miet- und Nebenkosten für Geschäftsräume sowie Marketing- und Werbekosten. Darüber hinaus können auch Kosten für die Beschaffung von Materialien, Versicherungen und Steuern anfallen. Es ist wichtig, diese Aufwendungen im Blick zu behalten und effizient zu managen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **

Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
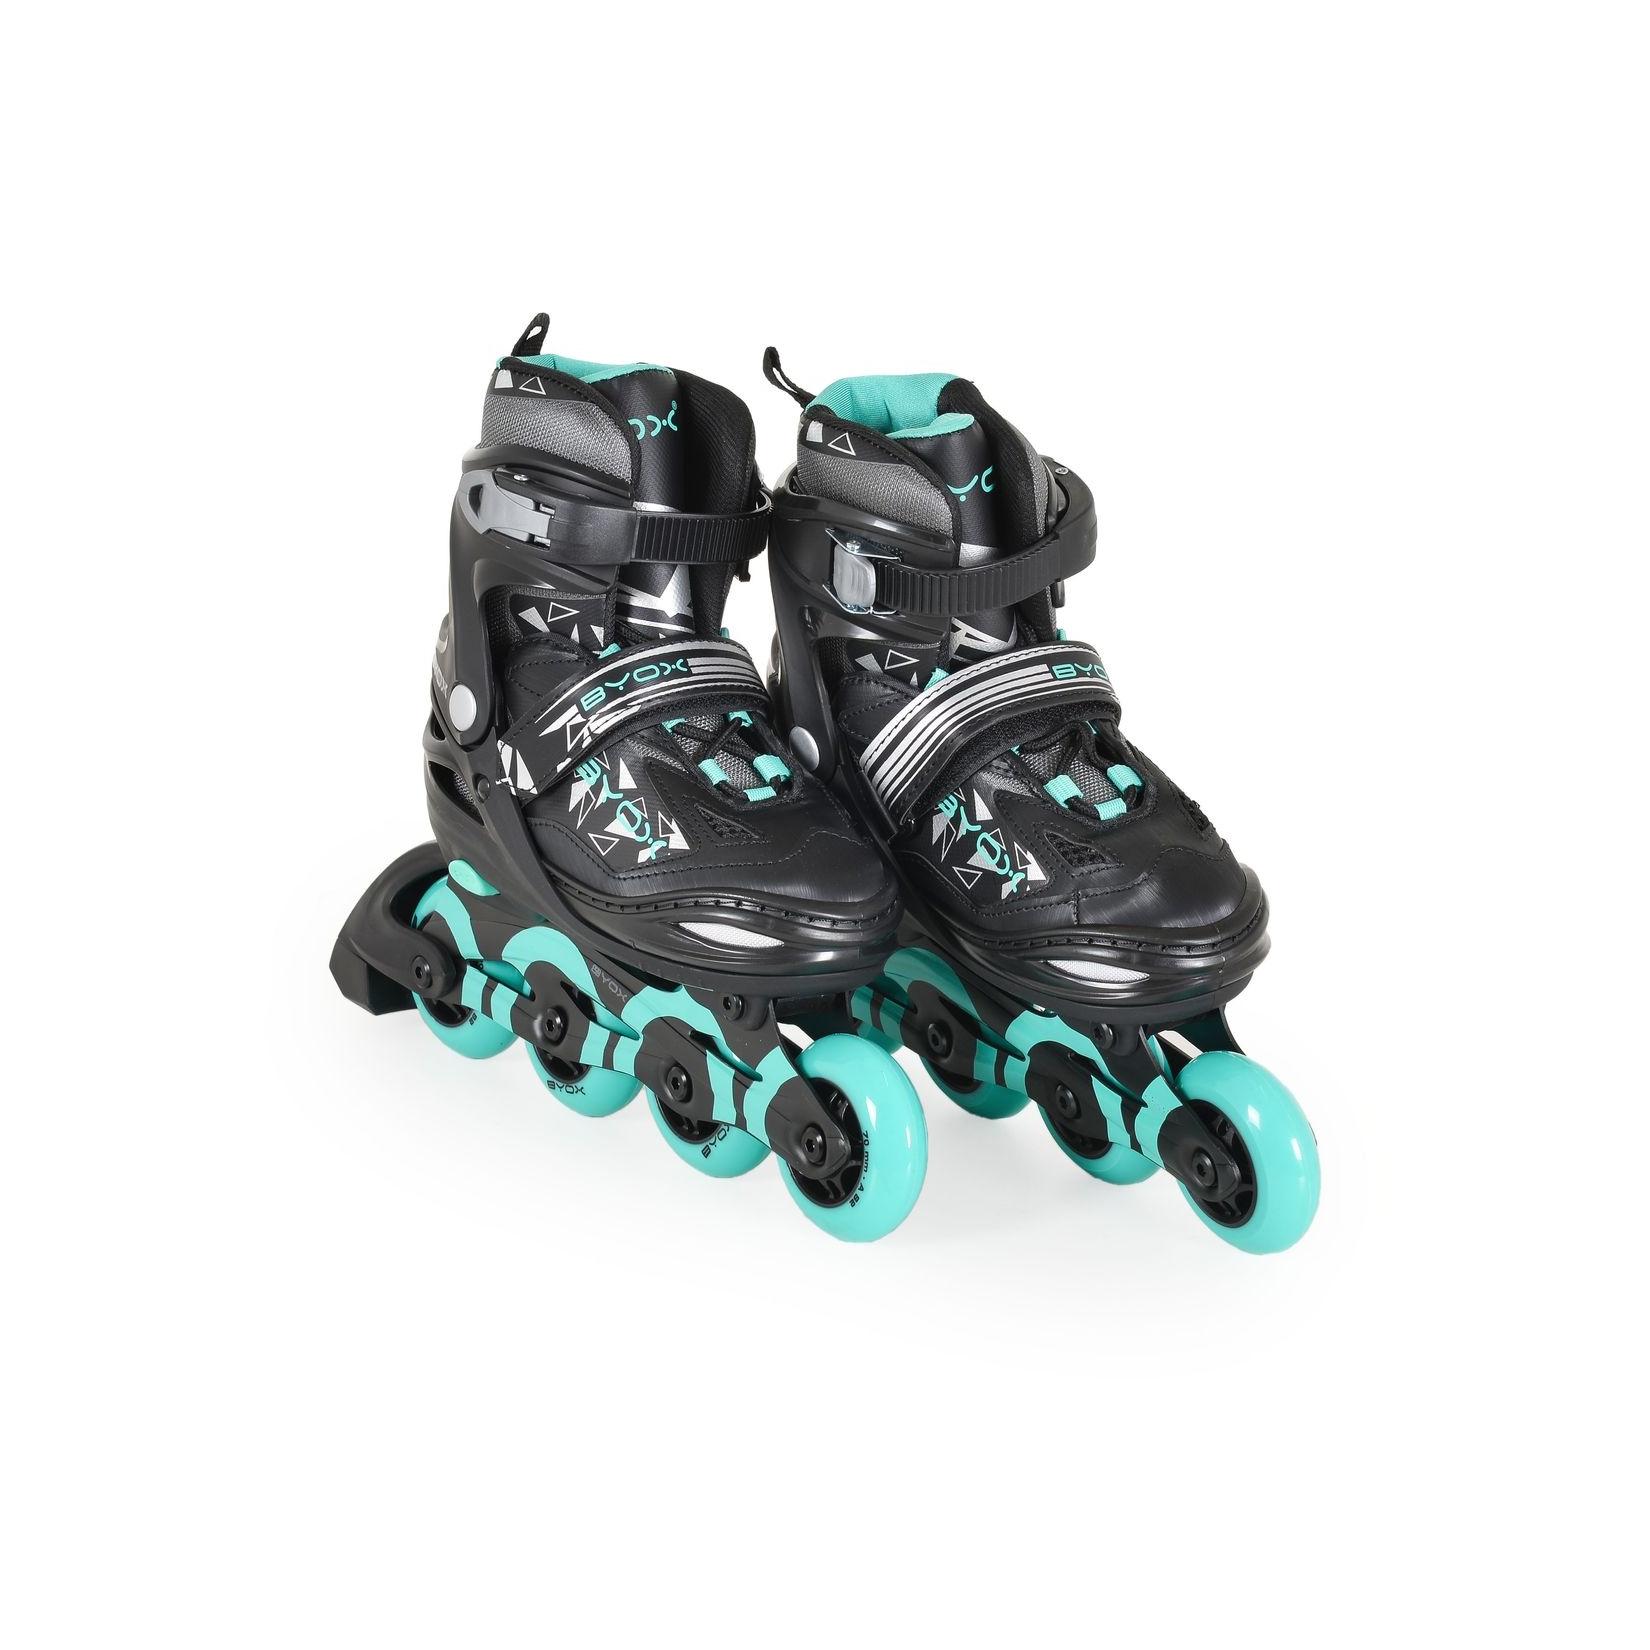
Byox Inliner Dazzle türkis PU-Rollen Bremse Tasche ABEC-5-Kugellager Ratschband Größe M (34-37)Diese hochwertigen, verstellbaren Inliner Dazzle türkis von Byox sind der ideale Begleiter für kleine Skating-Fans ab 3 Jahren. Dank des vierstufigen Größenverstellsystems wachsen die Skates einfach mit und passen sich flexibel an, ganz ohne Werkzeug. Di72,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung (Deutsch, Softcover, Martin Reich) (56030655)Peter Lang Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung (Deutsch, Softcover, Martin Reich) (56030655)48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung, Taschenbuch von Martin Reich, Peter Lang GmbH, InternationalerNeutrale Aufwendungen Und Deren Berücksichtigung Im Rahmen Der Entgeltregulierung, Taschenbuch Von Martin Reich, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-53650-6, Seitenanzahl: 16048,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Aufwendungen im Rahmen einer Unternehmensgründung?
Typische Aufwendungen im Rahmen einer Unternehmensgründung sind Kosten für die Geschäftsidee, wie z.B. Produktentwicklung oder Marktforschung, sowie für die Gründung selbst, wie z.B. Notarkosten oder Eintragungsgebühren. Weitere Ausgaben entstehen für die Einrichtung von Büroräumen, die Anschaffung von Equipment und die Einstellung von Mitarbeitern. Es ist wichtig, alle Kosten sorgfältig zu planen und zu budgetieren, um finanzielle Engpässe zu vermeiden. **
-
Roller Skates oder Inliner?
Das hängt von persönlichen Vorlieben und dem gewünschten Fahrstil ab. Roller Skates bieten mehr Stabilität und sind gut für Tricks und Tanz geeignet. Inliner sind schneller und bieten eine glattere Fahrt, sind aber weniger stabil und weniger geeignet für Tricks. **
-
Was sind typische Aufwendungen, die im Rahmen der Unternehmensführung anfallen können?
Typische Aufwendungen, die im Rahmen der Unternehmensführung anfallen können, sind beispielsweise Personalkosten, Miet- und Nebenkosten für Geschäftsräume sowie Marketing- und Werbekosten. Darüber hinaus können auch Kosten für die Beschaffung von Materialien, Versicherungen und Steuern anfallen. Es ist wichtig, diese Aufwendungen im Blick zu behalten und effizient zu managen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Der Erwerb von Anteilen und die steuerliche Berücksichtigung der Aufwendungen im Rahmen einer Due Diligence bei erfolgreichem und erfolglosemDer Erwerb Von Anteilen Und Die Steuerliche Berücksichtigung Der Aufwendungen Im Rahmen Einer Due Diligence Bei Erfolgreichem Und Erfolglosem Anteilserwerb, Taschenbuch Von Victoria Landmann, Grin, 978-3-346-15167-4, Seitenanzahl: 14429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inliner Inline Skates Hockeyskates, SpeedskatesDie Inliner NA1060S Nils Extreme dienen zu schnellen Fahrten. Sie wurden so konzipiert, dass sie die beste Wendigkeit, Präzision der Bewegung und Stabilität während der Slaloms gewährleisten. Der leichte und zugleich strapazierfähige Schuh, Schnürung,160,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.